Stand: 20.10.2026
Sparen und Anlegen werden im Alltag gern synonym benutzt. Tatsächlich beschreiben sie zwei verschiedene Werkzeuge mit verschiedenen Aufgaben: Sparen sichert Geld und hält es verfügbar, Anlegen lässt Geld arbeiten und nimmt dafür Schwankungen in Kauf. Wer den Unterschied versteht, trifft bessere Entscheidungen für jedes einzelne Ziel.
Sparen meint Geldanlagen mit festem Nominalwert: Girokonto, Sparbuch, Tagesgeld, Festgeld. Dein Guthaben ändert sich nicht mit irgendwelchen Kursen, es ist durch die Einlagensicherung bis 100.000 Euro pro Kunde und Bank gesetzlich geschützt, und du kommst je nach Produkt sofort oder nach einer Frist an dein Geld. Der Preis dafür: Der Zins ist niedrig und bewegt sich am Leitzins-Niveau. Die BaFin ordnet diese Produkte als Spareinlagen ein: sicher und schnell verfügbar, mit Zinserträgen je nach Zinsniveau.
Anlegen meint den Kauf von Vermögenswerten, deren Wert schwankt: Aktien, Anleihen, Fonds, ETFs, Rohstoffe. Dafür gibt es Chancen auf höhere Erträge, aber keine Garantie. Die BaFin beschreibt es so: Mit einer Geldanlage in Wertpapieren gehst du im Allgemeinen ein höheres Kapitalverlustrisiko ein, kannst aber auch bessere Ertragsaussichten haben. Bei Aktien erhöht historisch betrachtet ein langer Anlagezeitraum die Chance, dass sich die Rendite stabil entwickelt. Historisch betrachtet heißt ausdrücklich: Vergangene Entwicklung ist kein verlässlicher Indikator für die Zukunft.
Die BaFin erklärt den Zielkonflikt mit dem magischen Dreieck: Die drei klassischen Anlageziele sind Sicherheit, Verfügbarkeit (Liquidität) und Rendite. Erreichen kannst du immer nur zwei von dreien. Hohe Sicherheit plus sofortige Verfügbarkeit gibt es nur mit niedriger Rendite (Tagesgeld). Hohe Renditechancen plus Sicherheit gibt es nicht, und hohe Renditechancen plus Verfügbarkeit bedeuten Kursrisiko. Ein Produkt, das alle drei Ecken auf einmal verspricht, verdient besondere Skepsis, denn genau mit diesem Versprechen arbeiten unseriöse Anbieter.
Nominal bleibt ein Guthaben gleich, real verliert es: Steigen die Preise, kannst du dir für denselben Betrag weniger kaufen. Die Inflationsrate in Deutschland lag im September 2026 bei 3,3 Prozent gegenüber dem Vorjahresmonat, gemessen am Verbraucherpreisindex, berichtet das Statistische Bundesamt. Die Europäische Zentralbank strebt mittelfristig 2 Prozent an. Liegt dein Sparzins unter der Teuerung, schrumpft die Kaufkraft deines Guthabens, auch wenn die Zahl auf dem Konto steigt.
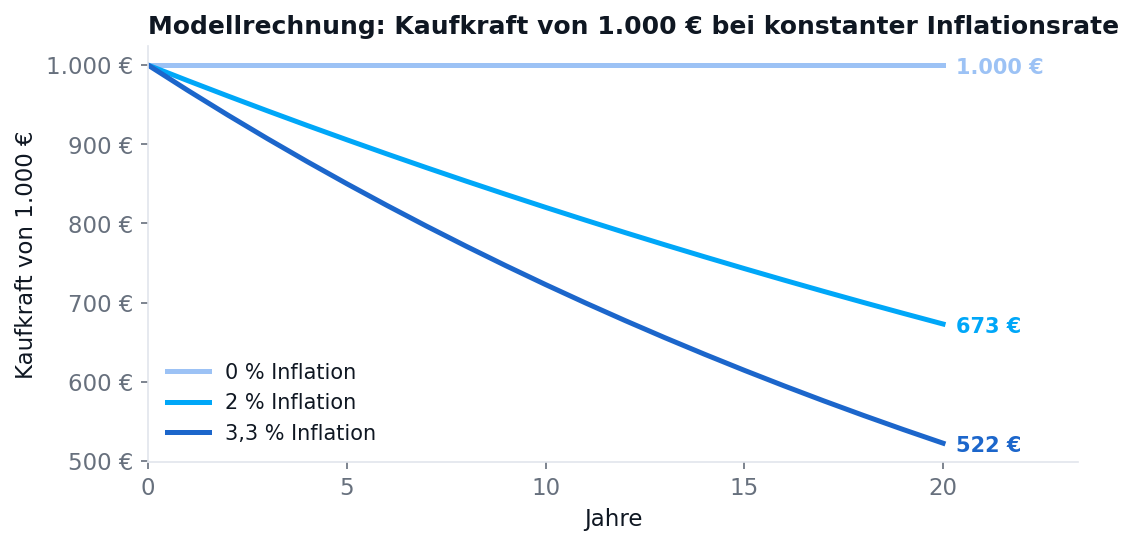
Die Rechnung dahinter ist einfach: Bei konstant 2 Prozent Teuerung halbiert sich die Kaufkraft etwa alle 35 Jahre, bei 3,3 Prozent etwa alle 22 Jahre. Sparen schützt also den Nominalwert, aber nicht automatisch den realen Wert.
Innerhalb des Sparens gibt es Abstufungen. Das Sparbuch ist der Klassiker: sofort verfügbar bis zu einem kleinen Monatsbetrag, für größere Summen gilt laut Verbraucherzentrale meist eine Kündigungsfrist von drei Monaten, und die Zinsen sind oft kaum der Rede wert. Tagesgeld ist flexibler: keine Kündigungsfrist, kein Abhebungslimit, der Zins folgt dem Markt. Festgeld tauscht Verfügbarkeit gegen Zins: Du legst Betrag und Laufzeit fest, kommst vorher nicht ran und bekommst dafür in der Regel einen höheren, für die Laufzeit fixen Zins. Alle drei sind Einlagen und damit bis 100.000 Euro abgesichert.
Ein Denkfehler begleitet fast jede Spar-Entscheidung: Die Zahl auf dem Konto fühlt sich wie der Wert des Geldes an. Tatsächlich zählt, was du dafür bekommst. Wer 10.000 Euro zehn Jahre zu null Prozent liegen lässt, hat danach immer noch 10.000 Euro, aber deutlich weniger Kaufkraft. Umgekehrt fühlt sich ein Depot nach einem Minus von 10 Prozent wie ein Verlust an, obwohl kein Euro verkauft wurde. Beides sind Zahlendarstellungen, keine realen Werte. Wer das trennt, fällt seltener auf beide Extreme herein: alles sicher parken und real verlieren oder aus Renditehunger Risiken nehmen, die man nicht tragen kann.
| Kriterium | Sparen (Konto) | Anlegen (Wertpapiere) |
|---|---|---|
| Ertrag | geringer, fester Zins | Chance auf mehr, ungewiss |
| Wertschwankung | keine (nominal) | täglich, auch deutlich |
| Verlustrisiko | sehr gering (Einlagensicherung bis 100.000 €) | vorhanden, im Extremfall Totalverlust |
| Verfügbarkeit | sofort bis kurzfristig | gut handelbar, aber Kursrisiko beim Verkauf |
| Inflationsschutz | schwach | langfristig historisch besser, ohne Garantie |
| Typische Aufgabe | Notgroschen, Ziele in 0–5 Jahren | Vermögensaufbau über lange Zeiträume |
Der Anlagehorizont ist der wichtigste Sortierer. Geld, das du in den nächsten fünf Jahren brauchst, etwa für Ausbildung, Umzug oder eine Anschaffung, gehört nach Einschätzung der Verbraucherzentrale praktisch nur in sichere Anlagen wie Tages- oder Festgeld. Geld, das du sehr wahrscheinlich länger nicht brauchst, kann schwankende Anlagen vertragen, weil Zwischenverluste Zeit haben, sich zu erholen. Erst danach kommt die Produktfrage, nie umgekehrt. Und vor allem Anlegen steht die Reihenfolge: Budget klären, Notgroschen aufbauen, teure Schulden tilgen.
Anlegen ist kein Ersatz für Sparen, sondern die Ergänzung für das Geld, das du langfristig entbehren kannst. Wertpapiere können erheblich und über Jahre im Wert fallen; bei einzelnen Anlagen ist bis zum Totalverlust alles möglich. Dieser Text erklärt Mechanismen; er fordert weder zur Wahl noch zur Vermeidung einer Anlageform auf.
Wie Zinsen entstehen, erklärt Der Leitzins einfach erklärt. Der Einstieg in Aktien: Wie ein Börsenkurs entsteht. Begriffe: Zins, Inflation, Rendite.
Dieser Text ist ein Bildungsangebot und keine Anlage-, Steuer- oder Rechtsberatung.
Nominal ja, bis 100.000 Euro pro Kunde und Bank über die gesetzliche Einlagensicherung. Real verliert es an Kaufkraft, wenn die Inflation über dem Zins liegt.
Weil sicheres Sparen langfristig oft unter der Inflation verzinst wird. Anlegen bietet die Chance auf höhere Erträge, verlangt aber die Bereitschaft, Wertschwankungen auszuhalten.
Nein. Das magische Dreieck der BaFin zeigt: Von Sicherheit, Verfügbarkeit und Rendite sind immer nur zwei Ziele gleichzeitig erreichbar. Wer alle drei verspricht, sollte skeptisch machen.
Das hängt von Zielen, Einkommen und Risikobereitschaft ab. Eine verbreitete Reihenfolge: erst Budget und Notgroschen, dann Schulden tilgen, dann über Anlegen nachdenken. Eine pauschale Quote gibt es nicht.
