Ein Sparplan sieht simpel aus: Jeden Monat fließt ein fester Betrag in einen Fonds. Doch wie viel davon wirklich ankommt, hängt von Kosten und Ausführungsdetails ab, die auf den ersten Blick klein wirken und über Jahrzehnte tausende Euro ausmachen. Dieser Überblick zeigt, welche Kosten beim Sparplan entstehen, wie die Ausführung funktioniert und wie du Angebote vergleichst.
Stand: 20.10.2026
Das Wichtigste in Kürze
Erstens die Ausführungsgebühr: Manche Anbieter verlangen pro Ausführung einen festen Betrag, etwa 1 Euro, andere einen Prozentsatz der Rate, früher oft 1,5 Prozent, und viele Direktbanken gar nichts. Zweitens die laufenden Produktkosten: Die Gesamtkostenquote des Fonds wird laufend dem Fondsvermögen entnommen; bei Indexfonds liegt sie oft unter 0,2 Prozent pro Jahr, bei aktiv gemanagten Fonds deutlich höher. Drittens die Depotkosten: Kontoführungsgebühren, die unabhängig von der Sparrate anfallen können. Die Verbraucherzentrale rät in ihrem Kostenüberblick grundsätzlich zu Kostenvergleichen, weil unnötig hohe Gebühren die Rendite direkt schmälern.
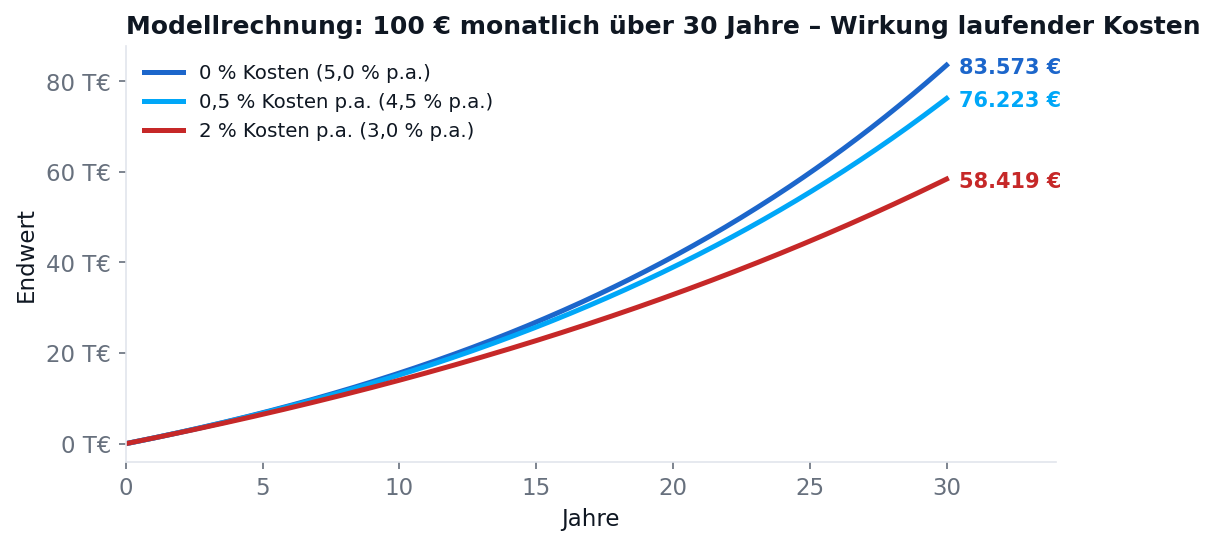
Ein Modell zeigt die Größenordnung: 100 Euro Monatsrate über 30 Jahre, angenommene Wertentwicklung 5 Prozent pro Jahr vor Kosten. Ohne Kosten ergäbe das rund 83.573 Euro Endvermögen. Zieht man 0,5 Prozentpunkte laufende Kosten ab, also 4,5 Prozent Netto-Rendite, bleiben rund 76.223 Euro: ein Unterschied von rund 7.350 Euro allein durch einen halben Prozentpunkt. Bei 3 Prozent Netto-Rendite, etwa nach 2 Prozentpunkten Gesamtkosten, bleiben rund 58.419 Euro. Die Rechnung ist ein Modell ohne Steuern und ohne Garantie auf die angenommene Rendite, aber sie zeigt den Hebel: Kosten wirken über den Zinseszins exponentiell, nicht linear.
Die Gebührenstruktur entscheidet, welche Rate sinnvoll ist. Bei einer Festgebühr von 1 Euro je Ausführung kostet eine 25-Euro-Rate effektiv 4 Prozent; bei einer 250-Euro-Rate nur 0,4 Prozent. Umgekehrt schlägt eine prozentuale Gebühr von 1,5 Prozent bei großen Raten stärker durch als bei kleinen. Deshalb lohnt vor der Einrichtung ein kurzer Blick in das Preisverzeichnis: Einige Anbieter gestalten bestimmte Fonds dauerhaft oder als Aktion gebührenfrei besparbar, andere nicht. Die Verbraucherzentrale empfiehlt in ihrem Kostenüberblick ausdrücklich, Angebote zu vergleichen, statt das erstbeste zu nehmen.
Nach der Einrichtung bucht die Bank die Rate am vereinbarten Termin vom Verrechnungskonto und kauft Anteile zum nächsten Kurs, bei ETFs üblicherweise börsentäglich, bei klassischen Fonds zum nächsten Ausgabepreis der Fondsgesellschaft. Da die Rate selten glatt durch den Anteilspreis teilbar ist, kaufst du Bruchstücke, etwa 0,73 Anteile; sie werden im Depot mitgebucht und verzinsen sich beziehungsweise entwickeln sich wie ganze Anteile. Viele Anbieter lassen die Rate jederzeit ändern, pausieren oder den Plan löschen; die Flexibilität ist ein echtes Plus gegenüber Verträgen mit festen Zahlungsverpflichtungen.
Die Kostenrechnung endet nicht bei den Gebühren: Auf die Erträge fällt die Abgeltungsteuer an, soweit sie über dem Sparer-Pauschbetrag von 1.000 Euro pro Person und Jahr liegen; bei thesaurierenden Fonds kommt die jährliche Vorabpauschale hinzu. Der Überblick zur Besteuerung von Kapitalerträgen erklärt die Mechanik. Für die Kostenbetrachtung bleibt der Kern: Steuern gelten für alle Anbieter gleich, Gebühren nicht. Der Gebührenvergleich ist deshalb der Hebel, den du selbst in der Hand hast.
| Prüfpunkt | Worauf achten |
|---|---|
| Ausführungsgebühr | Fixbetrag oder Prozentsatz je Rate; bei kleinen Raten wirken Fixbeträge prozentual stark |
| Gesamtkostenquote | Laufende Fondskosten pro Jahr; Unterschiede schlagen über Jahrzehnte durch |
| Depotkosten | Kontoführung, Verwahrung; oft null bei Direktbanken, nicht überall |
| Produktauswahl | Ist der gewünschte Fonds im Sparplan überhaupt besparbar und in welcher Mindestrate |
Alle relevanten Kosten stehen an festen Stellen: Die Ausführungsgebühr im Preis- und Leistungsverzeichnis der Bank, die laufenden Kosten im Basisinformationsblatt und im Faktenblatt des Fonds, die Depotkosten ebenfalls im Preisverzeichnis. Seit den europäischen Regeln zur Kostentransparenz müssen Anbieter die Gesamtkostenbelastung zudem vor dem Abschluss und jährlich in Euro beziffert ausweisen. Diese Ex-post-Kosteninformation in der Jahresabrechnung ist die ehrlichste Zahl von allen, weil sie auf deinem echten Bestand rechnet statt auf Modellen.
Rein rechnerisch ist ein Einmalkauf oft günstiger, weil die Ordergebühr nur einmal anfällt statt monatlich. In der Praxis dreht sich das Bild durch die Gebührenstruktur vieler Anbieter: Wo Sparpläne gebührenfrei laufen, Einzelorders aber pauschal kosten, ist der Plan sogar die günstigere Einstiegsform. Entscheidend bleibt der Blick auf das eigene Preisverzeichnis statt auf allgemeine Faustregeln. Und die Ausführungsfrage ist ohnehin zweitrangig gegenüber der Frage, ob das Produkt und seine Kostenquote zu deinem Ziel passen.
Neben den sichtbaren Gebühren gibt es einen unsichtbaren Kostenpunkt: den Zeitpunkt und Kurs der Ausführung. Kauft die Bank die Anteile zu einem ungünstigen Tageskurs oder mit breitem Spread, zahlst du indirekt mit. Große Anbieter führen Sparpläne zu standardisierten Zeitpunkten und an liquide Handelsplätze gebunden aus; im Preisverzeichnis oder den Ausführungsgrundsätzen steht, wie deine Bank das handhabt. Für Standard-ETFs sind die Unterschiede klein, bei exotischen Titeln können sie spürbar werden und gehören in den Vergleich hinein.
Niedrige Kosten sind notwendig, aber nicht hinreichend: Sie sagen nichts über die Qualität des zugrunde liegenden Produkts oder seine Risiken aus. Gebührenmodelle ändern sich; der heutige Gratis-Anbieter kann morgen kosten. Und das Rechenbeispiel nutzt glatte Renditen, die es im echten Markt nicht gibt.
Dieser Text ist ein Bildungsangebot und keine Anlage-, Steuer- oder Rechtsberatung.
Bis zu drei: eine Ausführungsgebühr je Rate, die laufenden Fondskosten (Gesamtkostenquote) und eventuell Depotkosten. Bei vielen Direktbanken entfallen Ausführungs- und Depotgebühren ganz.
Viel: Bei 100 Euro monatlich über 30 Jahre kostet ein halber Prozentpunkt laufender Kosten im Modell rund 7.000 Euro Endvermögen, weil der Zinseszinseffekt auch auf die Kosten wirkt.
Sie werden im Depot gebucht und entwickeln sich wie ganze Anteile. Beim Verkauf werden Bruchstücke üblicherweise zum aktuellen Kurs ausgezahlt.
Bei den meisten Anbietern ja, meist jederzeit und kostenfrei. Details stehen in den Sparplan-Bedingungen deiner Bank.
