Stand: 20.10.2026
Am Monatsende ist das Konto leer und keiner weiß genau, wohin das Geld gegangen ist? Genau dafür gibt es das Haushaltsbudget: eine schlichte Gegenüberstellung von Einnahmen und Ausgaben. Es kostet einen Abend und zeigt dir, wie viel Geld du tatsächlich frei verwenden kannst. Die Methode kommt aus der Verbraucherberatung, funktioniert mit Zettel und Stift, einer Tabelle am Computer oder einer App.
Ohne Übersicht triffst du Geldentscheidungen im Nebel. Die Verbraucherzentrale beschreibt das Haushaltsbuch als Antwort auf die Frage: Wo bleibt eigentlich mein Geld? Erst wenn du siehst, wofür du wie viel ausgibst, kannst du bewusst steuern. Ein Budget bringt dir drei Dinge: Klarheit über deine Fixkosten, ein realistisches Bild deines frei verfügbaren Betrags und frühe Warnsignale, wenn die Ausgaben die Einnahmen übersteigen.
Wichtig: Ein Budget ist kein Verzichtsplan. Es ist ein Messinstrument. Was du mit den Ergebnissen machst, bleibt deine Entscheidung.
Notiere alle Einnahmen, die wirklich jeden Monat kommen: Nettogehalt, Kindergeld, Bafög, Nebenjob, Rentenzahlungen. Nicht dazuzählen: Weihnachtsgeld, Steuererstattungen oder Geldgeschenke. Diese Sonderposten sind unsicher, und ein Budget, das auf unsicheren Einnahmen aufbaut, kippt beim ersten normalen Monat. Lege dir dafür Kontoauszüge und Verdienstbescheinigungen bereit, empfiehlt die Verbraucherzentrale.
Feste Ausgaben sind alles, was regelmäßig anfällt und sich nicht kurzfristig ändern lässt: Miete, Strom, Internet, Handy, Versicherungen, Streaming, Vereinsbeiträge, Kreditraten. Zwei Stolpersteine gibt es dabei. Erstens Jahresbeiträge: Kfz-Steuer oder Haftpflicht kommen oft nur einmal im Jahr. Teile solche Beträge durch zwölf und trage den Monatswert ein, sonst überrascht dich die Abbuchung. Zweitens Vertragsleichen: Wenn die festen Ausgaben hier schon die Einnahmen übersteigen, ist das ein Signal, Verträge zu prüfen. Reicht das Geld strukturell nicht, ist die kostenlose Schuldnerberatung der Verbraucherzentralen, Wohlfahrtsverbände oder Kommunen die richtige Anlaufstelle.
Jetzt wird es konkret: Einnahmen minus feste Ausgaben ergibt dein verfügbares Budget für alles andere: Lebensmittel, Drogerie, Kleidung, Tanken, Freizeit, Restaurantbesuche. Die Verbraucherzentrale nennt diesen Rest "das Geld zum Leben" und gibt einen pragmatischen Tipp: Teile den Betrag durch vier, dann weißt du, wie viel du pro Woche ausgeben kannst, ohne ins Minus zu rutschen.
Ein Plan ohne Kontrolle ist Papier. Schreibe einen Monat lang alle variablen Ausgaben auf, so vollständig wie möglich. Sammle Kassenbons, notiere Kleinstbeträge ohne Beleg auf einem Zettel und vergiss die Kartenzahlungen nicht, die erst später vom Konto abgehen. Ordne die Ausgaben groben Kategorien zu, zum Beispiel "Essen und Trinken" oder "Mobilität". Nach vier Wochen siehst du schwarz auf weiß, ob dein Plan realistisch war und wo das Geld tatsächlich hinfließt.
Die Verbraucherzentrale rechnet es so vor: Bei 1.875 Euro verfügbarem Budget und 1.720 Euro variablen Ausgaben bleiben 155 Euro für Rücklagen. Genau dieser Rest ist der Betrag, über den du frei entscheiden kannst, etwa für die Notfallreserve oder ein Sparziel.
| Position | Betrag pro Monat |
|---|---|
| Regelmäßige Einnahmen (Beispiel) | 2.600 € |
| − Feste Ausgaben (Miete, Energie, Verträge, Versicherungen) | 725 € |
| = Verfügbares Budget für variable Ausgaben | 1.875 € |
| − Tatsächliche variable Ausgaben | 1.720 € |
| = Überschuss für Rücklagen und Ziele | 155 € |
Beispiel aus der Anleitung der Verbraucherzentrale; die Einnahmen- und Fixkostenwerte sind eine Modellannahme.
Zum Vergleich: Die privaten Haushalte in Deutschland gaben 2024 im Schnitt 3.257 Euro pro Monat für Konsum aus, berichtet das Statistische Bundesamt aus den Laufenden Wirtschaftsrechnungen. Der mit Abstand größte Posten ist das Wohnen inklusive Energie und Instandhaltung mit 36,3 Prozent, gefolgt von Nahrungsmitteln (14,0 Prozent) und Verkehr (13,8 Prozent). Freizeit, Sport und Kultur machen 9,5 Prozent aus.
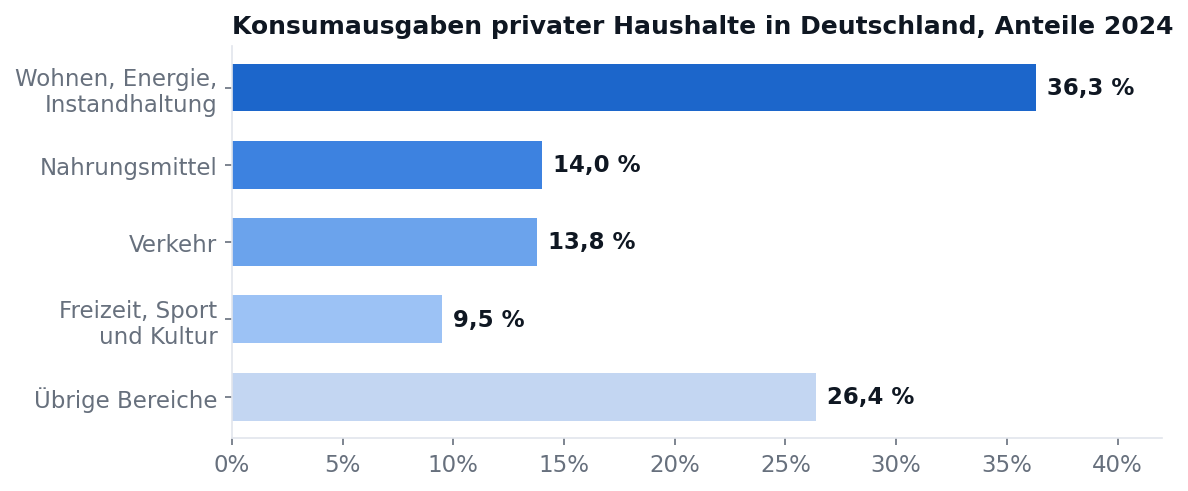
Die Durchschnittswerte sind ein Orientierungspunkt, kein Soll. Haushalte mit geringem Einkommen geben anteilig deutlich mehr fürs Wohnen aus, Haushalte mit hohem Einkommen können mehr in Freizeit und Rücklagen stecken.
Die Methode zählt, nicht das Werkzeug. Ein Blatt Papier mit zwei Spalten funktioniert seit Jahrzehnten. Eine Tabellenkalkulation summiert automatisch und zeigt Abweichungen vom Plan auf einen Blick. Banking-Apps und spezielle Budget-Apps kategorisieren Buchungen oft automatisch; prüfe dabei, welche Kontodaten du dafür freigibst und an wen. Die Verbraucherzentrale stellt außerdem einen interaktiven Budgetplaner bereit, mit dem du Einnahmen und Ausgaben direkt gegenüberstellen kannst. Wichtig ist nur, dass du das Werkzeug wählst, mit dem du wirklich dranbleibst.
Ein Budget wird erst im zweiten Monat gut. Im ersten Monat misst du, wie es ist; danach legst du fest, wie es sein soll. Viele arbeiten mit einem Wochenbetrag für variable Ausgaben: das verfügbare Budget geteilt durch vier. Andere richten am Monatsanfang eine automatische Überweisung des geplanten Überschusses auf ein separates Konto ein, damit nicht am Monatsende nur noch das übrig ist, was der Zufall übrig lässt. Beides sind organisatorische Tricks, keine Finanzprodukte. Was dir beim Dranbleiben hilft, ist erlaubt.
Drei Fehler sieht man immer wieder. Erstens: zu kompliziert starten. Wer 40 Kategorien pflegen will, gibt nach zwei Wochen auf; fünf bis acht Kategorien reichen. Zweitens: Jahreskosten vergessen. Drittens: das Budget als Einmalaktion verstehen. Es ist ein Werkzeug, das du nach dem ersten Monat nachjustierst.
Ein Haushaltsbuch schafft kein Geld. Bei sehr knappen Einkünften ist der Spielraum klein, wie die Verbraucherzentrale betont. Dann ist der Blick auf die Einnahmenseite und auf staatliche Leistungen wichtiger als noch ein Prozent beim Einkaufen. Und: Ein Budget ersetzt keine Rechts- oder Steuerberatung, es ist ein Werkzeug zur Selbstorganisation.
Als Nächstes: Der Notgroschen – wie viel Reserve sinnvoll ist. Hintergrund zur Geldentwertung im Glossar-Eintrag zu Inflation, und mit dem Inflationsrechner siehst du, was steigende Preise mit deinem Budget machen.
Dieser Text ist ein Bildungsangebot und keine Anlage-, Steuer- oder Rechtsberatung.
Die Erstaufstellung dauert etwa einen Abend, wenn Kontoauszüge und Verträge griffbereit sind. Die Verbraucherzentrale empfiehlt, danach einen Monat lang die variablen Ausgaben mitzuschreiben, um den Plan zu überprüfen.
Nein. Zettel und Stift oder eine einfache Tabelle reichen. Apps helfen beim Mitschreiben unterwegs, die Methode bleibt dieselbe.
Dann liegt ein strukturelles Problem vor. Die Verbraucherzentrale rät, zuerst Verträge zu prüfen und sich an die kostenlose Schuldnerberatung der Verbraucherzentralen, Wohlfahrtsverbände oder Kommunen zu wenden.
Nach dem ersten Kontrollmonat anpassen, danach bei jeder größeren Änderung: neuer Job, Umzug, neuer Vertrag. Viele prüfen ihre Zahlen einmal im Quartal.
