Wer regelmäßig einen festen Betrag in einen Sparplan steckt, kauft in schwankenden Märkten mal teuer, mal billig. Daraus wird gern ein Versprechen gestrickt: der Cost-Average-Effekt, der angeblich automatisch günstigere Einstiegskurse liefert. Die Mathematik dahinter stimmt, aber sie sagt weniger, als die Werbung suggeriert. Dieser Artikel zeigt, wie der Effekt rechnerisch funktioniert, wo seine Grenzen liegen und was die Forschung dazu sagt.
Stand: 20.10.2026
Das Wichtigste in Kürze
Angenommen, du investierst drei Monate lang je 100 Euro in einen Fonds. Im ersten Monat kostet ein Anteil 100 Euro, du bekommst 1,0 Anteile. Im zweiten Monat fällt der Kurs auf 50 Euro, deine 100 Euro kaufen 2,0 Anteile. Im dritten Monat liegt der Kurs bei 80 Euro, du erhältst 1,25 Anteile. In Summe hast du 300 Euro eingezahlt und 4,25 Anteile gekauft. Dein durchschnittlicher Kaufpreis liegt bei 300 geteilt durch 4,25, also rund 70,59 Euro je Anteil. Der einfache Durchschnittskurs der drei Monate liegt dagegen bei (100 + 50 + 80) geteilt durch 3, also rund 76,67 Euro.
Der Grund ist mathematisch: Dein Durchschnittspreis ist das harmonische Mittel der Kurse, gewichtet nach den Raten, und das harmonische Mittel liegt immer unter dem arithmetischen, sobald die Werte schwanken. Eine Arbeit der TU Chemnitz zum Cost-Average-Effekt führt genau diesen Zusammenhang formal aus. Je stärker die Kurse schwanken, desto größer der rechnerische Abstand zwischen beiden Mittelwerten.
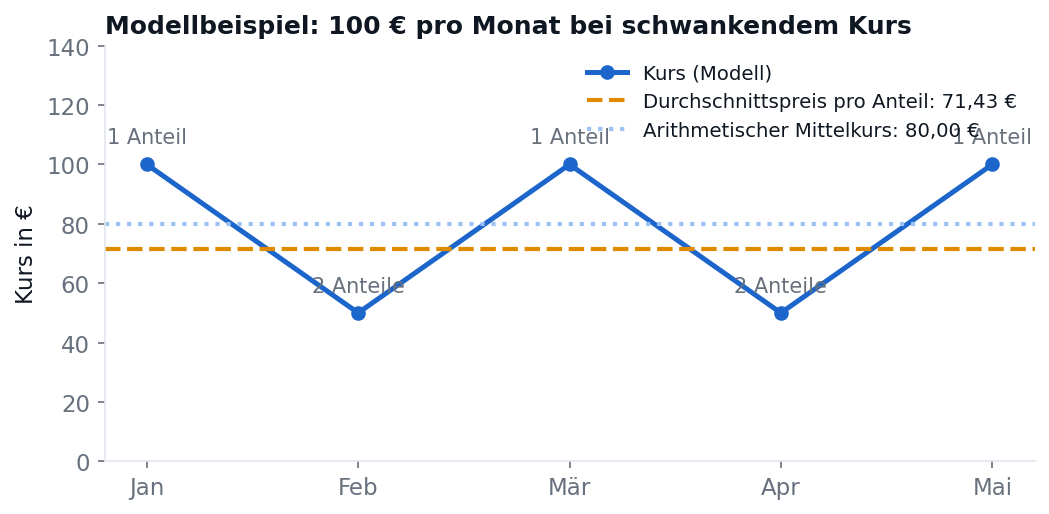
Der mathematische Kern ist schnell erklärt: Das harmonische Mittel gewichtet niedrige Werte stärker als das arithmetische. Weil du bei niedrigen Kursen mehr Anteile bekommst, ziehen genau diese Kurse deinen Durchschnittspreis nach unten. Bei zwei Kursen von 50 und 100 Euro liegt das arithmetische Mittel bei 75 Euro, das harmonische bei rund 66,67 Euro. Die Differenz wächst mit der Schwankungsbreite: Liegen die Kurse bei 25 und 100 Euro, fallen 62,50 und 40 Euro auseinander. Die TU-Chemnitz-Arbeit weist diesen Zusammenhang allgemein nach und zeigt zugleich, dass er als Renditeversprechen nicht trägt.
Drei Missverständnisse tauchen immer wieder auf. Erstens: Der Effekt erzeugt keine positive Rendite. Fallen die Kurse dauerhaft, ist dein Durchschnittspreis zwar niedriger als der Durchschnittskurs, aber immer noch höher als der Schlusskurs; du sitzt auf Verlusten. Zweitens: Der Vergleich mit dem arithmetischen Mittel ist künstlich. Kein Anleger kauft zu jedem Kurs exakt einen Anteil; der relevante Vergleich ist die Alternative, das Geld anders anzulegen. Drittens: Der Effekt sagt nichts über den richtigen Zeitpunkt aus. Er beschreibt nur, was bei Ratenzahlung in schwankenden Märkten rechnerisch passiert.
Die wissenschaftliche Einordnung ist nüchtern. Die TU-Chemnitz-Arbeit kommt zum Ergebnis, dass der Cost-Average-Effekt als Marketingargument überzogen ist: In steigenden Märkten ist die sofortige Einmalanlage rechnerisch überlegen, weil das gesamte Kapital von Anfang an arbeitet. Eine Untersuchung der Universität Mannheim (Albrecht, Dus, Maurer, Ruckpaul) mit dem Titel "Fakt oder Mythos?" differenziert: Es ist "sowohl als auch". Über historische Zeitreihen lag die Einmalanlage im Mittel vorn, doch in bestimmten Seitwärts- und Verlustphasen schnitten Ratenzahlungen besser ab. Der entscheidende Punkt: Wer ohnehin monatlich aus dem Einkommen spart, hat die Wahl gar nicht; für ihn ist der Sparplan die einzig mögliche Form, und der Effekt ist ein angenehmer Nebenaspekt, nicht der Grund.
Nehmen wir denselben Plan mit drei Raten à 100 Euro, aber Kurse von 100, 80 und 50 Euro. Du erhältst 1,0, 1,25 und 2,0 Anteile, insgesamt 4,25, dein Durchschnittspreis liegt wieder bei rund 70,59 Euro. Der Durchschnittskurs liegt bei rund 76,67 Euro, der Effekt funktioniert also rechnerisch. Nur: Der aktuelle Kurs ist 50 Euro. Dein Depot ist rund 212 Euro wert, von 300 eingezahlten Euro sind knapp 30 Prozent verloren. Das Beispiel zeigt die Grenze scharf: Der Effekt verbessert deine Position relativ zum Durchschnittskurs, aber er dreht keinen fallenden Markt um.
Der wahre Vorteil regelmäßiger Raten ist weniger mathematisch als verhaltenspraktisch: Der Plan automatisiert die Anlage und nimmt die Frage nach dem richtigen Zeitpunkt aus dem Alltag. Wer monatlich kauft, muss nicht entscheiden, ob der Markt gerade hoch oder tief steht, und wird seltener Opfer der eigenen Nerven. Kosten und Ausführung des Plans bestimmen dabei, wie viel von der Rendite bei dir ankommt; der Überblick über Sparplan-Kosten und Ausführung zeigt, worauf es ankommt.
Die Debatte Einmalanlage gegen Raten ist nur relevant, wenn ein größerer Betrag auf einmal zur Verfügung steht, etwa aus einer Erbschaft oder einem Bonus. Für das monatliche Sparen aus dem Einkommen stellt sie sich nicht, weil das Geld erst im Lauf der Zeit entsteht. Wer mit einem Einmalbetrag hadert, kann die Mathematik auch anders lesen: Die Einmalanlage maximiert die erwartete Rendite, die Staffelung verteilt das Risiko, gerade am Anfang einen schlechten Zeitpunkt zu erwischen. Beides ist rational, je nachdem, was einem wichtiger ist.
Alle Zahlenbeispiele hier sind Modelle mit willkürlichen Kursen, keine Prognose. Der Effekt existiert nur bei schwankenden Kursen; in nur steigenden Märkten bremst er die Rendite gegenüber der Einmalanlage. Und auch der beste Durchschnittspreis schützt nicht vor den Risiken des zugrunde liegenden Produkts.
Dieser Text ist ein Bildungsangebot und keine Anlage-, Steuer- oder Rechtsberatung.
Bei festen Raten in schwankenden Märkten kaufst du bei niedrigen Kursen mehr Anteile. Dein Durchschnittspreis liegt dadurch unter dem Durchschnittskurs, weil er dem harmonischen statt dem arithmetischen Mittel entspricht.
Nein. In fallenden Märkten verlierst du trotz Effekt Geld. Der Effekt ist eine Rechengröße, keine Absicherung.
Studien zeigen: Wer das Geld auf einmal hat, fuhr mit der Einmalanlage historisch im Mittel besser, weil Märkte langfristig eher steigen. Wer aus dem laufenden Einkommen spart, hat diese Wahl ohnehin nicht.
Rechnerisch ja, praktisch ist er dort wenig relevant: Bei Einzelaktien dominiert das Risiko des einzelnen Unternehmens jeden Durchschnittspreis-Effekt.
