Montagmittag an den Märkten: Der DAX hält sich nach dem Nasdaq-Ausverkauf vom Freitag verhalten im Plus, während der französische Zugbauer Alstom mit einer deutlichen Prognosesenkung für den größten Einzelthema-Schreck des Tages sorgt. Hinzu kommen schwache Konjunkturdaten aus Deutschland und China. Am Abend richtet sich der Blick auf den US-Einkaufsmanagerindex ISM und die Quartalszahlen von Apple.
Der DAX notierte am Montagmittag (Kursstand 11:22 Uhr) bei 25.909,69 Punkten und damit 91,48 Zähler beziehungsweise 0,35 Prozent im Plus, wie die Kursübersicht der tagesschau (Xetra) zeigt. Es handelt sich um einen Intraday-Stand, nicht um einen Schlusskurs. Zum Vergleich: Am Freitag hatte der Leitindex nach dpa-Angaben bei 25.818 Punkten aus dem Xetra-Handel gegangen, ein Minus von 0,9 Prozent. An der Wall Street hatte der Freitag deutliche Verluste gebracht: Der Dow Jones schloss bei 51.770,31 Punkten (-1,09 Prozent), der S&P 500 bei 7.580,07 (-1,82 Prozent) und der Nasdaq bei 25.437,00 (-2,86 Prozent). Die Frankfurter Börsenausblicke sprachen am Morgen von einem verhaltenen Wochenstart, bei dem die Nasdaq-Schwäche nicht durchschlug.
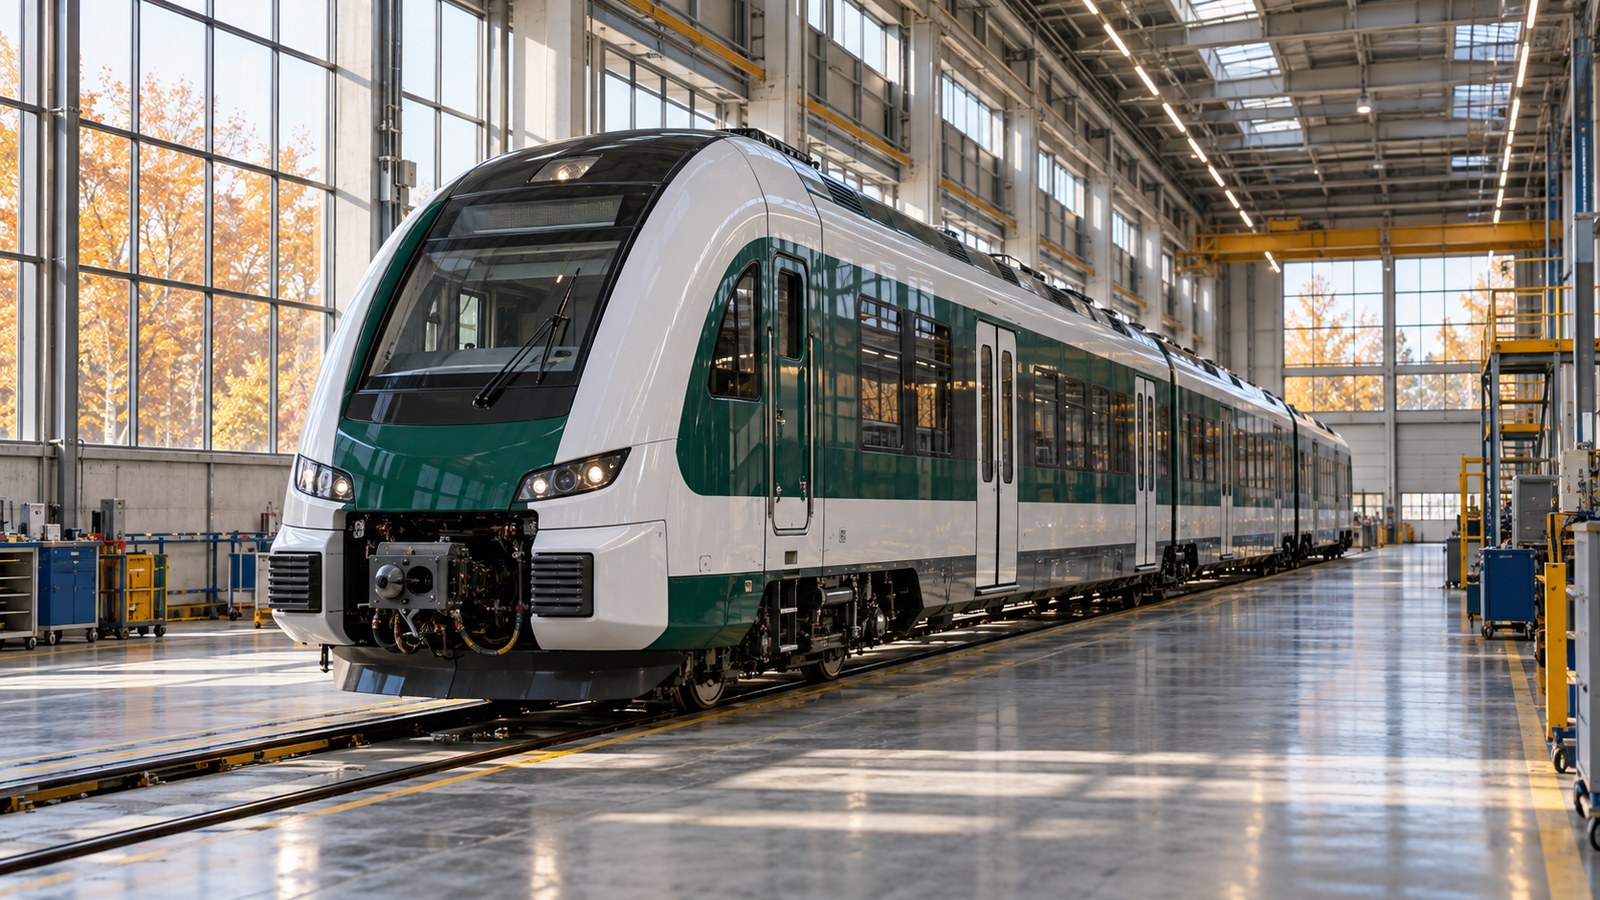
Der größte Einzelwert-Schocker des Tages kommt aus Frankreich: Alstom hat am Montag vorläufige Halbjahreszahlen vorgelegt und gleichzeitig den Ausblick für das Geschäftsjahr 2026/27 deutlich gesenkt. Der bereinigte EBIT-Margenzielwert wurde von rund 6,5 Prozent auf nur noch etwa 1 Prozent zusammengestrichen; beim freien Cashflow erwartet der Konzern nun einen Abfluss von rund 1,5 Milliarden Euro statt eines positiven Werts. Grund sind nach Unternehmensangaben Industrialisierungsprobleme und ein verzögerter Zulassungsprozess bei der Zugplattform Coradia Max; auch andere Projekte, die für und aus Deutschland abgewickelt werden, seien betroffen. Im ersten Halbjahr (bis Ende September) lag die bereinigte EBIT-Marge bei etwa minus 4 Prozent nach plus 6,4 Prozent im Vorjahr, der Auftragseingang von 11,0 Milliarden Euro blieb jedoch mit einem Book-to-Bill-Verhältnis von 1,2 solide. Konzernchef Martin Sion kündigte zugleich einen Entschuldungsplan über rund 2 Milliarden Euro an. Die Aktie brach laut Reuters im frühen Pariser Handel um etwa 30 Prozent ein. Auf Tradegate hatte FinanzNachrichten zuvor Verluste von rund 20 Prozent gemeldet.
Der Umsatz der deutschen Einzelhändler ist im September 2026 nach vorläufigen Angaben des Statistischen Bundesamtes kalender- und saisonbereinigt real um 2,0 Prozent gegenüber dem Vormonat gesunken (nominal -1,5 Prozent). Gegenüber dem Vorjahresmonat ging es real um 2,3 Prozent abwärts, nominal stieg der Umsatz um 1,2 Prozent. Besonders deutlich zeigt sich die Bremse an den Tankstellen: Dort sank der reale Umsatz um 3,4 Prozent zum Vormonat und um 9,3 Prozent zum Vorjahresmonat - nominal stieg er dagegen um 2,1 Prozent, was auf die hohen Spritpreise verweist. Der August-Wert wurde zugleich leicht nach unten revidiert, zeigte mit real plus 1,2 Prozent aber weiter ein Plus.
Aus China kamen am Wochenende schwache Signale: Der offizielle Einkaufsmanagerindex für das Verarbeitende Gewerbe fiel im Oktober auf 49,3 Punkte nach 50,1 im September, wie das Nationale Statistikbüro in Peking mitteilte. Der Wert liegt damit unter der Expansionsschwelle von 50 und verfehlte die von Reuters befragte Prognose von 50,0. Es ist der dritte Rückgang unter die Schwelle innerhalb von vier Monaten; Reuters verweist auf schwache Binnennachfrage und nachlassende Exportdynamik.
Zum Auftakt des zweitägigen Digitalgipfels der Bundesregierung warnt das Ifo-Institut vor unzureichenden Voraussetzungen für den KI-Boom in Deutschland. Die Hightech-Branche sei noch zu klein, die Verwaltung zu wenig digitalisiert, und das Bildungssystem passe sich zu langsam an, sagte Ifo-Experte Oliver Falck laut Reuters zu einer Analyse des Münchner Instituts.
Der börsennotierte Industrieinvestor Mutares prüft einem Bericht von FinanzNachrichten zufolge einen Ausstieg bei der portugiesischen Beteiligung Efacec, deren Auftragsbestand über einer Milliarde Euro liegen soll. Und beim österreichischen Spezialmotorenbauer Steyr Motors empfehlen Vorstand und Aufsichtsrat den Aktionären die Annahme des Übernahmeangebots des US-Unternehmens Red Cat.
Am Nachmittag (16:00 Uhr deutscher Zeit) veröffentlicht das Institute for Supply Management den Einkaufsmanagerindex für die US-Industrie im Oktober; im September hatte er bei 54,5 Prozent gelegen. Am Abend (23:00 Uhr deutscher Zeit) folgen die Quartalszahlen von Apple, nach US-Börsenschluss berichtet zudem Palantir. Im weiteren Wochenverlauf stehen unter anderem die Quartalsberichte von Fresenius (Mittwoch, Analysten- und Investoren-Telefonkonferenz 13:30 Uhr MEZ) und Rheinmetall (Donnerstag, 14:00 Uhr) an, am Freitag (14:30 Uhr deutscher Zeit) schließt der offizielle US-Arbeitsmarktbericht für Oktober die Terminwoche ab.
Hintergrundwissen zu Zinsen, Inflation und Märkten finden Sie in unserem Glossar und der Rubrik Märkte. Den Morgenüberblick vom heutigen Tag finden Sie hier.
Alstom hat am 2. November 2026 vorläufige Halbjahreszahlen vorgelegt und die Jahresprognose deutlich gesenkt: Die Zielmarge fällt von rund 6,5 auf etwa 1 Prozent, beim freien Cashflow wird ein Abfluss von rund 1,5 Milliarden Euro erwartet. Grund sind Ausführungsprobleme unter anderem bei der Zugplattform Coradia Max. Die Aktie verlor laut Reuters im frühen Pariser Handel etwa 30 Prozent.
Nach vorläufigen Destatis-Daten sank der Einzelhandelsumsatz im September 2026 real um 2,0 Prozent zum Vormonat. Ein belastender Faktor sind die hohen Spritpreise: An Tankstellen fiel der reale Umsatz um 3,4 Prozent, während er nominal stieg.
Der offizielle Einkaufsmanagerindex für Chinas Industrie fiel im Oktober 2026 von 50,1 auf 49,3 Punkte. Werte unter 50 signalisieren eine Schrumpfung der Aktivität. Es ist der dritte Wert unter der Expansionsschwelle innerhalb von vier Monaten.
Um 16:00 Uhr deutscher Zeit erscheint der US-Einkaufsmanagerindex ISM für Oktober, um 23:00 Uhr deutscher Zeit legt Apple seine Quartalszahlen vor. Nach US-Börsenschluss berichtet außerdem Palantir.