Stand: 24.10.2026, früher Morgen
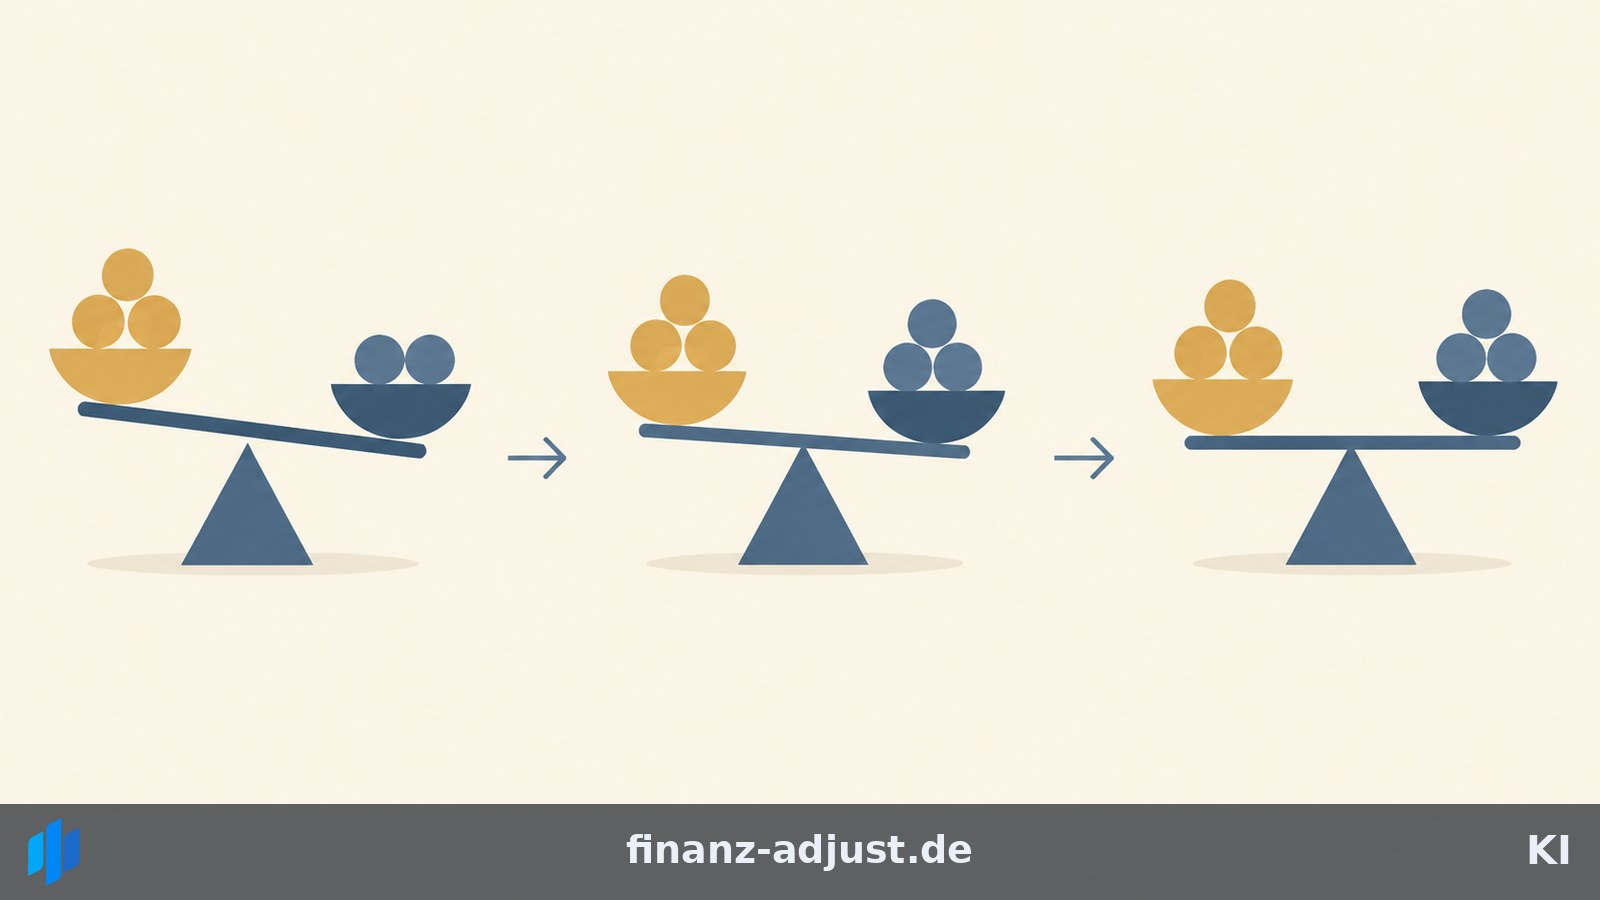
Rebalancing heißt: Du bringst dein Depot zurück auf deine geplante Aufteilung. Beispiel: Dein Plan sind 70 Prozent Aktien und 30 Prozent Anleihen. Steigen die Aktienkurse stark, wachsen Aktien vielleicht auf 78 Prozent deines Depots. Beim Rebalancing verkaufst du Aktien und kaufst Anleihen, bis wieder 70 zu 30 steht.
Verschiedene Anlageklassen entwickeln sich unterschiedlich schnell. Steigen Aktien über Jahre stärker als Anleihen, wächst der Aktienanteil - und damit auch das Risiko deines Depots. Dein Depot wird schwankungsanfälliger, als du es geplant hattest. Rebalancing ist das Werkzeug, das dieses Risiko wieder auf das geplante Niveau zurückführt.
Kalenderbasiert: Du prüfst die Aufteilung zu festen Terminen, zum Beispiel einmal im Jahr, und gleichst bei Bedarf aus. Einfach, planbar, wenig Transaktionen. Schwellenbasiert: Du greifst erst ein, wenn eine Anlageklasse um einen festen Wert abweicht, zum Beispiel um 5 Prozentpunkte. Näher am Ziel, aber mehr Prüfaufwand. Beide Ansätze sind etabliert - welcher zu dir passt, hängt von Aufwand, Depotgröße und Kosten ab.
Verkäufe können Transaktionskosten und Steuern auf realisierte Gewinne auslösen. Eine Alternative ohne Verkauf: Du steuerst frisches Geld - etwa deine monatliche Sparrate - gezielt in die untergewichtete Anlageklasse. Das nennt man Cashflow-Rebalancing. Das richtige Vorgehen hängt von deiner Situation ab; wir geben keine Anlageberatung. Grundlagen zu den Anlageklassen: Glossar und unsere Lernpfade.
Das Zurücksetzen der Depot-Aufteilung auf die ursprünglich geplanten Gewichte, zum Beispiel 70 Prozent Aktien und 30 Prozent Anleihen.
Üblich sind feste Termine (zum Beispiel jährlich) oder das Eingreifen ab einer festen Abweichung (zum Beispiel 5 Prozentpunkte). Eine allgemein richtige Frequenz gibt es nicht.
Verkäufe können Transaktionskosten und Steuern auf Gewinne auslösen. Eine Alternative ist das gezielte Nachkaufen der untergewichteten Anlageklasse mit frischem Geld.
