Der MSCI World ist der meistgenutzte Aktienindex der Welt und die Basis vieler ETFs. Doch was genau steckt in diesem Index, wie wird er zusammengesetzt, und was bedeutet das für die Streuung deines Geldes? Wer den Aufbau versteht, kann realistisch einschätzen, wie breit ein MSCI-World-ETF tatsächlich diversifiziert ist und wo seine Schwerpunkte liegen.
Stand: 20.10.2026
Das Wichtigste in Kürze
Ein Aktienindex ist eine Rechengröße: Er fasst die Kursentwicklung einer definierten Auswahl von Aktien zu einem einzigen Wert zusammen. Die Regeln, nach denen die Auswahl getroffen wird, stehen in der Indexmethodik. Beim MSCI World legt der Indexanbieter MSCI diese Regeln fest und überprüft sie quartalsweise. Aufgenommen werden Aktien großer und mittlerer Unternehmen, sogenannte Large und Mid Caps, aus Industrieländern. Entscheidend ist dabei nicht der Firmensitz allein, sondern auch die Handelbarkeit: Nur Aktien mit ausreichendem frei handelbarem Anteil, dem Streubesitz, kommen infrage.
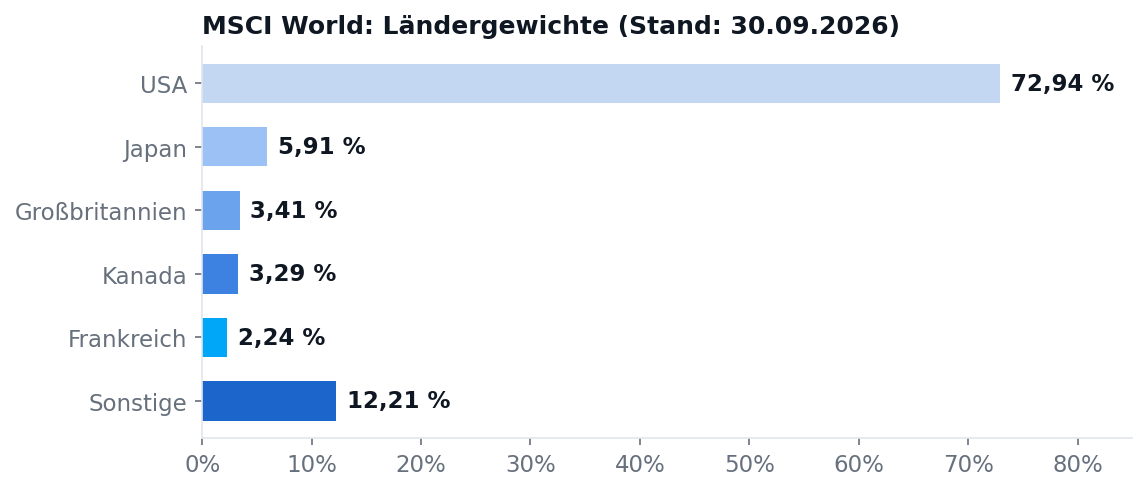
Der MSCI World ist nach der Marktkapitalisierung des Streubesitzes gewichtet: Je größer der börsennotierte Wert eines Unternehmens, desto höher sein Anteil am Index. Das hat eine praktische Folge, die viele unterschätzen. Weil US-Unternehmen die wertvollsten der Welt sind, stellen sie laut dem aktuellen MSCI-Faktenblatt (Stand 30.09.2026) rund 72,9 Prozent des Index. Japan folgt mit 5,9 Prozent, dann das Vereinigte Königreich mit 3,4 Prozent, Kanada mit 3,3 Prozent und Frankreich mit 2,2 Prozent. Deutschland liegt nur noch im unteren einstelligen Bereich. Auch nach Branchen ist der Index konzentriert: Der Technologiesektor macht knapp 32 Prozent aus.
Mit rund 1.250 Werten aus 23 Industrieländern deckt der MSCI World etwa 85 Prozent des investierbaren Aktienmarktes dieser Länder ab. Nicht enthalten sind Schwellenländer wie China, Indien oder Brasilien; dafür existiert der MSCI Emerging Markets. Auch kleine Unternehmen, die Small Caps, fehlen. Wer beides ergänzen will, findet dafür eigene Indizes und ETFs. Alternativ bündeln All-Country-Indizes wie der MSCI ACWI Industrie- und Schwellenländer in einem Index; die Verbraucherzentrale weist darauf hin, dass solche Weltindizes mehrere tausend Aktien enthalten können.
MSCI ist nicht der einzige Indexanbieter. FTSE und S&P berechnen vergleichbare Weltindizes mit ähnlichen Regeln, aber eigenen Ländereinteilungen; so stuft FTSE Südkorea anders ein als MSCI. Für dich zählt weniger der Anbietername als die Methodik: Welche Länder und Größenklassen sind enthalten, wie wird gewichtet, wie oft wird angepasst? Innerhalb der MSCI-Familie ergänzen sich die Indizes: World für Industrieländer, Emerging Markets für Schwellenländer, World Small Cap für kleine Unternehmen, ACWI für alles zusammen. Wer diese Bausteine kennt, versteht auch, warum zwei Welt-ETFs unterschiedlich zusammengesetzt sein können.
MSCI berechnet jeden Index in Varianten: als Kursindex ohne Dividenden, als Netto-Variante mit Dividenden nach Quellensteuer und als Brutto-Variante vor Steuern. Die meisten ETF-Faktenblätter beziehen sich auf die Netto-Variante. Ob der ETF die Dividenden ausschüttet oder wieder anlegt, also thesauriert, ist dagegen eine Produkteigenschaft des Fonds, nicht des Index. Beides ändert nichts an der Indexzusammensetzung, wohl aber an deinem Cashflow und an der Steuerabwicklung.
Ein Index selbst ist nicht kaufbar; erst ein ETF bildet ihn ab. Bei der vollständigen Replikation kauft der Fonds alle Indexaktien in ihrer Indexgewichtung. Beim optimierten Sampling kauft er eine repräsentative Auswahl, die den Index möglichst genau nachbildet; das senkt Handelskosten, weicht aber minimal vom Index ab. Daneben existieren synthetische ETFs, die die Wertentwicklung per Tauschgeschäft mit einer Bank abbilden. Für Anleger zählt am Ende die Abweichungsqualität: Wie genau folgt der ETF seinem Index, und was kostet das? Die laufenden Kosten stehen in der Gesamtkostenquote, die tatsächliche Abbildungsgüte im Tracking Difference genannten Vergleich von Fonds- und Indexrendite.
Der Index ist kein festes Regal. MSCI überprüft die Zusammensetzung quartalsweise: Unternehmen steigen auf, wenn sie groß genug werden, und fallen heraus, wenn sie schrumpfen oder die Handelbarkeit nachlässt. Auch die Ländergewichte verschieben sich mit den Märkten; vor zwanzig Jahren lag der US-Anteil deutlich niedriger als heute. Wer einen ETF auf diesen Index hält, muss nichts tun: Der Fonds folgt den Anpassungen automatisch. Aber wer die Gewichte von heute als ewige Größe liest, täuscht sich. Der Blick ins aktuelle Faktenblatt gehört zur regelmäßigen Pflichtlektüre.
Als Anleger eines ETF musst du die Gewichtung nicht verwalten: Der Fonds hält die Aktien automatisch in Indexproportion und passt sich jeder Veränderung an. Relevant wird das Wissen bei der Zusammenstellung mehrerer Bausteine: Wer zusätzlich einen Europa- oder Deutschland-Fonds hält, erhöht bewusst oder unbewusst sein Gewicht gegenüber dem Weltindex. Das Wissen um die rund 73 Prozent US-Anteil ist dafür die Basis.
Die Konzentration auf US-Aktien und den Technologiesektor bedeutet: Ein MSCI-World-ETF ist breit gestreut, aber nicht gleichgewichtet. Fällt der US-Markt, fällt der Index überproportional mit. Die Indexzusammensetzung ändert sich laufend; heutige Gewichte sind Momentaufnahmen. Und die historische Wertentwicklung breiter Aktienindizes, die langfristig etwa 5 Prozent real pro Jahr nach Daten der Vermögensrendite-Studien erreichte, ist kein Versprechen für die Zukunft. Auch ein Weltindex kennt Crashs und jahrelange Seitwärtsphasen, wie der Überblick über die Risiken von Aktien zeigt.
Dieser Text ist ein Bildungsangebot und keine Anlage-, Steuer- oder Rechtsberatung.
Rund 1.250 Aktien großer und mittlerer Unternehmen aus 23 Industrieländern (Stand Faktenblatt 30.09.2026). Er deckt etwa 85 Prozent des börsennotierten Aktienkapitals dieser Länder ab.
Nein. Schwellenländer wie China oder Indien stecken im separaten MSCI Emerging Markets. All-Country-Indizes wie der MSCI ACWI bündeln beide.
Weil der Index nach dem Börsenwert des Streubesitzes gewichtet ist und US-Unternehmen die wertvollsten der Welt sind. Ihr Anteil liegt aktuell bei rund 73 Prozent.
Physisch replizierende ETFs kaufen die Indexaktien direkt, vollständig oder als repräsentative Auswahl. Synthetische ETFs bilden die Wertentwicklung über ein Tauschgeschäft mit einer Bank ab.
